MAKE by KBank แอปจัดการเงิน
โดย KASIKORNBANK PCL.
4.8
- ความปลอดภัย
- 100% Safe
- หมวดหมู่
- การเงิน
- คะแนนรีวิว
- 4.8
- ราคา
- Free
- ดาวน์โหลด
- 5.00M
แอปนี้ปลอดภัย เชื่อถือได้ ติดตั้งฟรี และดาวน์โหลดได้รวดเร็วโดยไม่มีความเสี่ยงหรือมัลแวร์
ภาพหน้าจอ
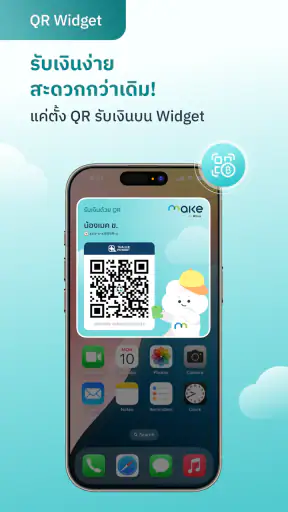
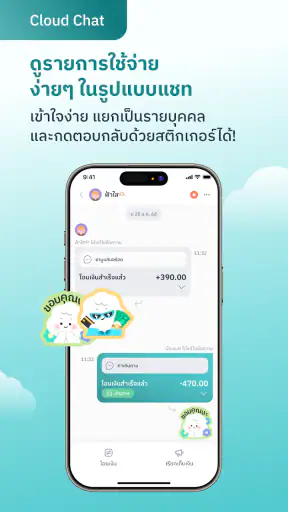
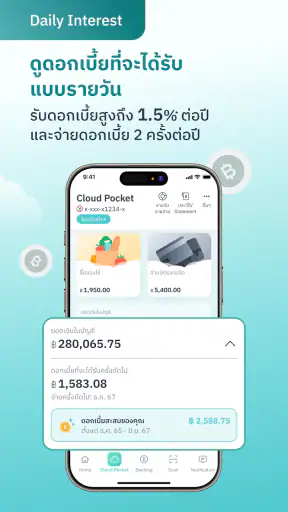
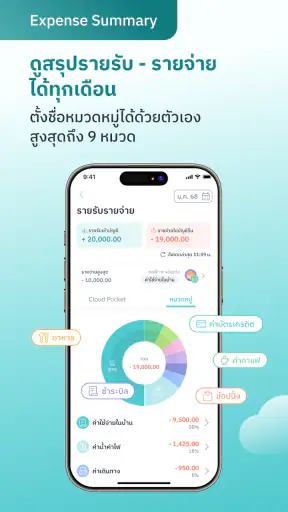
 วิเคราะห์โดย Getfullapps
ถ้าคุณเคยรู้สึกว่าเงินเดือนเข้ามาแล้วหายไปกับค่าอาหาร ค่าเดินทาง และบิลรายเดือนโดยไม่รู้ตัว MAKE by KBank เป็นแอปการเงินที่ผมมองว่าน่าสนใจสำหรับการจัดระเบียบเรื่องเหล่านี้ในชีวิตประจำวัน จุดเด่นของมันไม่ได้อยู่ที่การทำให้การเงินดูซับซ้อนขึ้น แต่คือการช่วยให้ผมมองเห็นเงินที่กำลังใช้ จ่ายบิลได้สะดวกขึ้น และย้อนกลับไปตรวจสอบรายการต่าง ๆ ได้ง่ายกว่าเดิม
แอปนี้พัฒนาโดย KASIKORNBANK PCL. และอยู่ในกลุ่มแอปการเงินสำหรับผู้ใช้ทั่วไป ความนิยมของมันค่อนข้างชัดเจนจากคะแนนเฉลี่ย 4.8 จากประมาณ 187K ratings พร้อมยอดติดตั้งมากกว่า 5 ล้านครั้ง ผมจึงมองว่า MAKE by KBank ไม่ใช่แอปทดลองเฉพาะกลุ่ม แต่เป็นเครื่องมือที่ถูกออกแบบมาให้เข้ากับกิจวัตรของคนที่ต้องรับเงิน โอนเงิน จ่ายค่าใช้จ่าย และติดตามเงินของตัวเองเป็นประจำ
ก่อนตัดสินใจ ผมอยากชวนคิดเรื่องจังหวะการใช้งานด้วย แอปการเงินควรช่วยให้ขั้นตอนที่ทำซ้ำเป็นประจำคล่องขึ้น แต่ไม่ควรทำให้เรากดทุกอย่างผ่านไปโดยไม่ตรวจสอบ ผมจึงมองความเร็วที่เหมาะสมไม่ใช่การทำรายการให้ไวที่สุด แต่เป็นการทำได้ต่อเนื่องโดยยังมีเวลาตรวจชื่อรายการและยอดเงิน โดยเฉพาะเมื่อกำลังจ่ายบิลหรือจัดการเงินหลายส่วนในคราวเดียว
เริ่มจากปัญหาเงินกระจัดกระจาย แล้วค่อยจัดการทีละขั้น
ก่อนเปิดใช้ ผมแนะนำให้เริ่มจากถามตัวเองก่อนว่าอยากแก้ปัญหาอะไร เพราะแอปจะมีประโยชน์มากที่สุดเมื่อใช้กับปัญหาที่ชัดเจน เช่น อยากรู้ว่าแต่ละเดือนจ่ายอะไรไปบ้าง อยากลดการลืมชำระบิล หรืออยากมีบันทึกที่ช่วยให้ตรวจสอบการใช้เงินได้เร็วขึ้น หากหวังให้แอปตัดสินใจแทนทั้งหมดว่าเราควรใช้เงินเท่าไร อาจรู้สึกว่าต้องลงมือจัดการด้วยตัวเองอยู่พอสมควร
หน้าที่หลักของ MAKE by KBank เหมาะกับช่วงเวลาที่ผมต้องการรวมกิจกรรมการเงินที่เกิดขึ้นบ่อยไว้ในจุดเดียว ทั้งการกินเงิน การจ่ายบิล และการบันทึกสรุปรายการตามแนวทางของแอป การมีรายการย้อนหลังช่วยเปลี่ยนความรู้สึกว่า “เงินหายไปไหน” ให้กลายเป็นข้อมูลที่ตรวจดูได้จริง แม้การตรวจสอบจะยังขึ้นอยู่กับวินัยของผู้ใช้ด้วยก็ตาม
สำหรับคนที่ใช้บัญชีธนาคารอยู่แล้ว การเริ่มต้นใช้งานควรทำในช่วงที่มีเวลาตรวจสอบข้อมูลให้เรียบร้อย ไม่ใช่ตอนกำลังรีบจ่ายค่าอาหารหรือกำลังยืนต่อคิว เพราะงานการเงินต้องอาศัยความละเอียด การอ่านชื่อรายการและยอดเงินก่อนยืนยันเป็นนิสัยที่ช่วยลดความผิดพลาดได้มากกว่าการกดผ่านหน้าจอเร็ว ๆ
จากเงินเข้ามาสู่การมองเห็นภาพรวม
เมื่อมีเงินเข้ามาในแต่ละรอบ ผมจะไม่รีบคิดว่าเงินก้อนนั้นเป็นเงินใช้ได้ทั้งหมด แต่แบ่งความสนใจเป็นสามส่วนในใจ ได้แก่ ค่าใช้จ่ายที่ต้องจ่ายแน่นอน ค่าใช้จ่ายประจำวัน และเงินที่ยังไม่ควรแตะ วิธีนี้ทำให้การบันทึกรายการในแอปมีความหมายมากขึ้น เพราะไม่ได้เป็นเพียงประวัติย้อนหลัง แต่เป็นเครื่องมือช่วยตรวจว่าการใช้เงินจริงยังอยู่ในกรอบที่ตั้งใจไว้หรือไม่
บทความที่น่าสนใจให้อ่านต่อ
จุดที่ผมชอบคือการมีสรุปรายการไว้กลับมาดูภายหลัง เหมาะกับคนที่ไม่ได้อยากทำบัญชีแบบละเอียดทุกบาททุกสตางค์ แต่ยังอยากเห็นรูปแบบการใช้เงินของตัวเอง สิ่งที่ควรทำคือเลือกเวลาตรวจรายการเป็นกิจวัตร เช่น หลังเลิกงานหรือก่อนสิ้นสัปดาห์ แทนที่จะรอจนสิ้นเดือนแล้วค่อยพยายามนึกย้อนหลัง ซึ่งมักทำให้จำรายละเอียดไม่ได้
เคล็ดลับที่ไม่ค่อยเห็นจากคำอธิบายสั้น ๆ ของแอปคือ ผมจะตรวจรายการทันทีหลังทำธุรกรรมสำคัญ แล้วค่อยปล่อยให้รายการเล็ก ๆ สะสมไว้ตรวจเป็นช่วง ๆ วิธีนี้ช่วยแยก “การยืนยันว่ารายการสำคัญถูกต้อง” ออกจาก “การวิเคราะห์พฤติกรรมการใช้เงิน” ทำให้ไม่ต้องเสียเวลานั่งไล่ทุกอย่างใหม่ทั้งหมดเมื่อถึงวันสรุป
ขั้นตอนจ่ายบิลที่ควรทำให้เป็นระบบ
การจ่ายบิลเป็นงานที่เหมาะกับการใช้แอปมากกว่าการจดไว้ในกระดาษ เพราะสิ่งสำคัญไม่ได้มีแค่การจ่ายให้เสร็จ แต่รวมถึงการตรวจสอบว่าจ่ายอะไรไป เมื่อไร และยอดเท่าไร ก่อนเริ่ม ผมจะเตรียมข้อมูลของบิลให้พร้อม แล้วอ่านรายละเอียดบนหน้าจออย่างช้า ๆ โดยเฉพาะชื่อรายการและจำนวนเงิน การทำเช่นนี้ช่วยลดความเสี่ยงจากการเลือกผิดรายการในช่วงที่มีบิลหลายใบคล้ายกัน
หลังยืนยันการจ่าย ผมจะไม่ปิดหน้าจอทันที แต่ตรวจผลลัพธ์และกลับไปดูรายการสรุปอีกครั้ง ขั้นตอนนี้อาจดูเกินจำเป็นสำหรับยอดเล็ก ๆ แต่มีประโยชน์มากเมื่อเป็นบิลที่ต้องจ่ายตรงเวลา เพราะช่วยให้ผมมีจุดอ้างอิงว่าการทำรายการจบแล้วจริง ๆ และยังช่วยให้ค้นหาข้อมูลได้ง่ายขึ้นหากต้องตรวจสอบภายหลัง
การใช้แอปเพื่อจ่ายบิลยังมีข้อแลกเปลี่ยนอยู่ ผมต้องรับผิดชอบการเลือกข้อมูลและตรวจยอดด้วยตัวเอง แอปช่วยลดขั้นตอนการเดินทางหรือการสลับหลายช่องทาง แต่ไม่ได้ลดความจำเป็นในการอ่านรายละเอียด หากคุณเป็นคนที่กดผ่านทุกหน้าจอโดยไม่ตรวจข้อมูล ความสะดวกอาจกลายเป็นความเสี่ยงแทนได้
การส่งต่องานระหว่างแอปกับชีวิตจริง
งานการเงินไม่ได้จบลงเมื่อกดจ่ายเงิน เพราะยังมีการส่งต่อข้อมูลไปสู่การตัดสินใจในชีวิตจริง เช่น หลังจ่ายค่าอาหาร ผมอาจดูรายการเพื่อประเมินว่าในสัปดาห์นั้นใช้กับอาหารมากเกินไปหรือไม่ หรือหลังจ่ายบิลประจำ ผมจะจำยอดไว้สำหรับวางแผนเงินรอบถัดไป จุดนี้ทำให้แอปมีบทบาทเป็นตัวช่วยสะท้อนพฤติกรรม มากกว่าจะเป็นเพียงช่องทางชำระเงิน
สำหรับคนที่อยู่บ้านเดียวกับสมาชิกครอบครัวหรือมีค่าใช้จ่ายร่วมกัน ความท้าทายคือการสื่อสารว่าใครเป็นคนจ่ายและรายการนั้นเกี่ยวข้องกับอะไร ผมจึงแนะนำให้ใช้สรุปรายการเป็นจุดเริ่มต้นของการคุยกัน ไม่ควรพึ่งความจำหรือข้อความสั้น ๆ เพียงอย่างเดียว การมีข้อมูลที่ตรวจดูได้ทำให้การแบ่งค่าใช้จ่ายชัดขึ้น แม้ผู้ใช้ยังต้องตกลงวิธีแบ่งเงินกันเอง
ในกรณีของคนทำงานอิสระหรือคนที่รับเงินหลายทาง การดูรายการย้อนหลังช่วยแยกช่วงที่เงินเข้าออกถี่จากช่วงที่ค่าใช้จ่ายหนักได้ แต่แอปไม่ได้ทำให้การจัดบัญชีธุรกิจกลายเป็นเรื่องอัตโนมัติ หากต้องการเอกสารทางบัญชีที่ละเอียดมาก หรือระบบสำหรับทีมและกิจการโดยเฉพาะ ผมจะเลือกเครื่องมือบัญชีที่สร้างมาเพื่อจุดประสงค์นั้นมากกว่า
สถานการณ์จริงในวันที่มีหลายเรื่องต้องจ่าย
ลองนึกถึงวันที่เงินเข้าบัญชีพอดีกับช่วงที่ต้องชำระค่าใช้จ่ายหลายอย่าง ทั้งบิลบ้าน ค่าเดินทาง และของใช้ประจำวัน แทนที่จะจ่ายทั้งหมดแล้วค่อยเดาว่าเหลือเท่าไร ผมจะเริ่มจากดูรายการที่ต้องจัดการก่อน เตรียมข้อมูลแต่ละบิล และทำทีละรายการโดยหยุดตรวจรายละเอียดก่อนยืนยัน จากนั้นค่อยย้อนดูสรุปเพื่อเทียบกับแผนที่วางไว้ วิธีนี้ไม่ได้ทำให้การวางแผนเกิดขึ้นแทนเรา แต่ลดโอกาสที่บิลหนึ่งจะถูกลืมท่ามกลางธุระอื่น
จุดที่ควรระวังคืออย่าตีความรายการที่เห็นว่าเป็นงบประมาณพร้อมใช้โดยอัตโนมัติ บางส่วนอาจมีหน้าที่สำหรับค่าใช้จ่ายที่ยังมาไม่ถึง การดูรายการจึงควรทำควบคู่กับการจำแนกเงินในใจหรือจดแผนแยกต่างหาก หากมีคนในครอบครัวช่วยกันจ่าย ผมจะตกลงกันก่อนว่าใครรับผิดชอบรายการใด แล้วใช้ประวัติรายการช่วยตรวจภายหลัง แทนการคาดหวังให้แอปเป็นผู้แบ่งภาระให้
นี่เป็นวิธีใช้ที่เหมาะกับคนที่อยากเริ่มจัดระเบียบโดยไม่ต้องเปลี่ยนพฤติกรรมทั้งหมดในวันเดียว ผมจะเริ่มจากบิลที่มีวันครบกำหนดชัดเจนก่อน แล้วค่อยเพิ่มการตรวจรายการใช้จ่ายประจำวันเมื่อกิจวัตรเริ่มลงตัว การเริ่มเล็กช่วยให้เห็นว่าแอปเข้ากับวิธีจัดการเงินของเราจริงหรือไม่ โดยไม่สร้างภาระจากการพยายามบันทึกทุกอย่างพร้อมกัน
ผลลัพธ์ที่ได้เมื่อใช้ต่อเนื่อง
ผลลัพธ์ที่ผมคาดหวังจาก MAKE by KBank ไม่ใช่การประหยัดเงินทันทีหลังเปิดใช้ แต่คือการทำให้พฤติกรรมการเงินมองเห็นได้ชัดขึ้น เมื่อรู้ว่าจ่ายอะไรบ่อย จ่ายช่วงไหน และบิลใดต้องเตรียมเงินไว้ก่อน การตัดสินใจในรอบถัดไปจะมีพื้นฐานจากรายการจริง ไม่ใช่ความรู้สึกอย่างเดียว
แอปจึงเหมาะกับคนที่ต้องการความเป็นระเบียบแบบไม่ต้องเริ่มจากตารางบัญชีที่ยุ่งยาก ผมมองว่าคนเริ่มทำงาน นักศึกษาอายุถึงเกณฑ์ที่ใช้งานบริการการเงินได้ และครอบครัวที่อยากตรวจสอบค่าใช้จ่ายประจำ จะได้ประโยชน์จากการมีรายการและสรุปอยู่ใกล้มือ โดยเฉพาะคนที่มักลืมว่าจ่ายบิลไปแล้วหรือยัง
อย่างไรก็ตาม การเห็นรายการไม่ได้แปลว่าจะควบคุมการใช้เงินได้โดยอัตโนมัติ ถ้าผมเปิดดูเฉพาะตอนเงินใกล้หมด แอปก็จะทำหน้าที่เป็นบันทึกย้อนหลังมากกว่าตัวช่วยวางแผน เคล็ดลับที่ใช้ได้จริงคือกำหนดจุดตรวจสองครั้ง ได้แก่ หลังเงินเข้าเพื่อวางแผน และก่อนรอบเงินถัดไปเพื่อดูว่ามีค่าใช้จ่ายใดหลุดจากแผน วิธีนี้ใช้ข้อมูลเดิมให้เกิดประโยชน์มากกว่าการเปิดดูแบบไม่มีเป้าหมาย
อีกข้อสังเกตคือการสรุปรายการเหมาะกับการมองภาพรวม แต่คนที่ต้องการวิเคราะห์ละเอียดอาจต้องทำงานเพิ่มเอง เช่น แยกค่าใช้จ่ายส่วนตัวกับค่าใช้จ่ายงาน หรือแยกเงินที่จ่ายแทนคนอื่นออกจากเงินของตัวเอง หากคุณต้องการกราฟเชิงลึก หมวดหมู่ที่ปรับแต่งได้มาก หรือการทำงบประมาณแบบมืออาชีพ แอปเฉพาะทางอาจตอบโจทย์กว่า
จุดที่ขั้นตอนอาจสะดุด
ความสะดวกของแอปขึ้นอยู่กับความพร้อมของผู้ใช้และขั้นตอนที่ต้องทำในแต่ละธุรกรรม หากกำลังรีบหรือมีข้อมูลหลายรายการให้เลือก โอกาสกดผิดย่อมเพิ่มขึ้น ผมจึงไม่แนะนำให้ใช้วิธีแตะตามความเคยชินโดยไม่อ่านหน้าจอ การหยุดตรวจสอบสั้น ๆ ก่อนยืนยันเป็นขั้นตอนเล็ก ๆ ที่สำคัญกว่าการพยายามทำให้เร็วที่สุด
อีกจุดที่อาจทำให้บางคนรู้สึกไม่พอดีคือการมีฟังก์ชันการเงินอยู่ในแอปเดียวอาจทำให้ผู้ใช้คาดหวังว่าแอปจะจัดการทุกอย่าง ตั้งแต่การตั้งงบ การวิเคราะห์ ไปจนถึงการวางแผนระยะยาว ในประสบการณ์ของผม MAKE by KBank ทำหน้าที่ได้ดีในงานประจำวันและการติดตามรายการ แต่ผู้ใช้ยังต้องกำหนดวิธีจัดเงินและตีความข้อมูลด้วยตัวเอง
ความเร็วและความลื่นไหลที่ควรคาดหวัง
สำหรับคำถามว่าแอปตอบสนองเร็วแค่ไหน ผมไม่อยากชวนให้วัดจากความรู้สึกว่าทุกหน้าจอต้องเปิดทันที เพราะงานการเงินมีจังหวะที่ควรช้าลงเพื่อให้ตรวจข้อมูลได้ครบกว่าเดิม สิ่งที่ผมให้ความสำคัญคือการทำกิจวัตร เช่น เข้ามาดูรายการ เตรียมจ่ายบิล และกลับมาตรวจผลได้โดยไม่ต้องพึ่งความจำอย่างเดียว ทั้งนี้ความลื่นไหลที่รู้สึกได้ย่อมขึ้นกับเครื่องและสภาพการใช้งานในขณะนั้นด้วย
ถ้าต้องทำหลายรายการติดกัน ผมแนะนำให้ทำเป็นชุดอย่างมีสติ: เตรียมข้อมูลก่อน เริ่มธุรกรรมหนึ่งรายการ ตรวจชื่อและยอด แล้วค่อยไปต่อรายการถัดไป การเตรียมตัวช่วยลดการสลับไปมาระหว่างเอกสารหรือข้อมูลที่จำเป็น และมีประโยชน์กว่าการพยายามเร่งแตะหน้าจอให้จบเร็ว ๆ โดยเฉพาะในวันที่มีบิลหลายใบที่ชื่อหรือยอดคล้ายกัน
เมื่อใช้งานหนัก ความเป็นระเบียบสำคัญกว่าความเร็ว
วันที่มีเงินเข้าและมีรายการจ่ายหลายอย่างต่อเนื่องคือช่วงที่ความผิดพลาดจากความรีบเกิดได้ง่ายที่สุด ผมจะแบ่งงานเป็นรอบสั้น ๆ แทนการเปิดทุกเรื่องพร้อมกัน: จัดการรายการที่มีวันครบกำหนดก่อน ตรวจผลหลังทำ แล้วค่อยกลับมาดูภาพรวมค่าใช้จ่าย วิธีนี้ช่วยลดภาระจากการจำว่าทำอะไรไปแล้ว และยังทำให้การตรวจสอบย้อนหลังมีจุดอ้างอิงที่ชัดเจน
หากแอปหรือเครือข่ายตอบสนองช้าระหว่างทำธุรกรรม ผมจะไม่แตะปุ่มซ้ำทันที เพราะการทำซ้ำโดยไม่รู้สถานะของรายการอาจทำให้สับสนได้ แนวทางที่รอบคอบกว่าคือหยุด รอให้หน้าจอแสดงผล แล้วตรวจรายการสรุปก่อนตัดสินใจทำต่อ นี่เป็นนิสัยทั่วไปที่ผมแนะนำกับทุกงานการเงินผ่านมือถือ และสำคัญเป็นพิเศษเมื่อมีหลายบิลต้องจัดการในวันเดียว
ความน่าเชื่อถือและการกลับมาตรวจสอบ
สิ่งที่ช่วยให้ผมรู้สึกจัดการงานได้เป็นระบบไม่ใช่เพียงการกดจ่ายเสร็จ แต่คือการกลับมาตรวจว่ารายการปรากฏในสรุปตามที่คาดหรือไม่ ผมแนะนำให้เก็บนิสัยนี้ไว้กับรายการสำคัญ โดยเฉพาะเมื่อกำลังทำหลายธุรกรรมต่อเนื่อง เพราะการยืนยันผลทีละรายการช่วยลดความคลุมเครือและทำให้รู้ว่าควรเริ่มตรวจจากตรงไหนหากมีข้อสงสัยภายหลัง
ผู้ใช้มักอยากรู้ว่าถ้าเปลี่ยนเครื่องหรือแอปหยุดทำงานกลางคันจะกู้รายการได้อย่างไร แต่คำตอบที่ปลอดภัยคืออย่าคาดเดาวิธีกู้คืนจากหน้าจอที่ยังไม่สมบูรณ์ ให้ตรวจสถานะรายการและช่องทางช่วยเหลือของบริการก่อนทำซ้ำ พร้อมเก็บข้อมูลอ้างอิงที่เกี่ยวข้องกับธุรกรรมสำคัญไว้ตามความเหมาะสม ผมมองว่าการมีขั้นตอนตรวจสอบที่ใจเย็นสำคัญกว่าการรีบกดซ้ำเพื่อให้แน่ใจ
ผมไม่ใช้คะแนนความนิยมแทนการประเมินความเหมาะสมส่วนตัว แต่การที่แอปมีผู้ใช้จำนวนมากทำให้เป็นตัวเลือกที่หลายคนคุ้นเคยได้ อย่างไรก็ดี ผู้ใช้แต่ละคนควรทดลองกับกิจวัตรของตัวเอง เริ่มจากรายการที่ไม่ซับซ้อนก่อน แล้วดูว่าการตรวจรายการและจังหวะทำงานเข้ากับวิธีจัดการเงินของตนหรือไม่
ข้อจำกัดของเครื่องและทางเลือกอื่น
เรื่องอุปกรณ์ก็เป็นสิ่งที่ควรเช็กก่อนติดตั้ง แอปต้องใช้ระบบปฏิบัติการอย่างน้อยเวอร์ชัน 10 หากโทรศัพท์เก่ากว่านั้นก็อาจไม่เหมาะกับการใช้งานนี้ ส่วนเวอร์ชันปัจจุบันของแอปคือ 3.4.8 ดังนั้นผมแนะนำให้ตรวจสอบระบบของเครื่องและพื้นที่ใช้งานให้พร้อมก่อนเริ่มกระบวนการสมัครหรือจัดการรายการเงิน
ผมไม่อยากสรุปว่าแอปกินทรัพยากรเครื่องมากหรือน้อยโดยไม่มีข้อมูลจากการทดสอบที่ใช้แทนโทรศัพท์ทุกเครื่องได้ คนที่ใช้เครื่องรุ่นเก่าหรือมีพื้นที่เหลือน้อยควรตรวจสภาพอุปกรณ์ก่อนติดตั้ง และปิดงานที่ไม่จำเป็นหากเครื่องทำงานช้าอยู่แล้ว การคาดหวังให้แอปการเงินทำงานเหมือนกันทุกเครื่องอาจไม่ตรงกับประสบการณ์จริง เพราะรุ่นอุปกรณ์และสภาพระบบมีผลต่อการใช้งานโดยรวม
หากเครื่องไม่รองรับระบบขั้นต่ำ หรือคุณต้องการมองยอดจากหลายธนาคารพร้อมกัน ตัวเลือกที่เหมาะอาจเป็นช่องทางของธนาคารที่คุณใช้อยู่หรือแอปจัดการเงินหลายบัญชี ส่วนคนที่ต้องการแค่จดงบประมาณโดยไม่ทำธุรกรรม อาจเลือกสมุดบันทึกหรือแอปบัญชีรายรับรายจ่ายเฉพาะทางได้ แต่ทางเลือกเหล่านั้นไม่ได้แทนงานจ่ายบิลของ MAKE by KBank แบบเดียวกันทั้งหมด จึงควรเลือกจากงานที่ต้องการทำจริงมากกว่าชื่อหมวดของแอป
ความเห็นหลังใช้งานในมุมคนที่ต้องการความง่าย
สิ่งที่ทำให้ผมมองแอปนี้ในทางบวกคือมันเข้ากับงานที่คนส่วนใหญ่ทำซ้ำ ๆ มากกว่าพยายามทำตัวเป็นระบบการเงินที่ซับซ้อนเกินความจำเป็น การกินเงิน จ่ายบิล และบันทึกสรุปรายการเป็นงานที่มีประโยชน์เมื่อทำต่อเนื่อง ไม่ใช่เฉพาะวันที่ต้องแก้ปัญหาเงินขาดมือ
คะแนนเฉลี่ย 4.8 และจำนวนผู้รีวิวราว 11K สะท้อนว่ามีผู้ใช้จำนวนมากที่ตอบรับประสบการณ์ของแอปในภาพรวม แต่ผมยังอยากให้มองตัวเลขเหล่านี้เป็นเพียงสัญญาณประกอบการตัดสินใจ ไม่ใช่เหตุผลเดียวในการติดตั้ง เพราะความเหมาะสมขึ้นอยู่กับวิธีใช้เงินและระบบปฏิบัติการของโทรศัพท์แต่ละคน
MAKE by KBank มีเรตเนื้อหา ประเภท 3+ และเปิดตัวเมื่อ 25 มิ.ย. 2563 จึงเป็นตัวเลือกที่เข้าถึงผู้ใช้วงกว้างได้ดีในแง่รูปแบบการใช้งานและช่วงอายุ หากคุณต้องการแอปการเงินที่ช่วยให้การจ่ายบิลและการติดตามรายการเป็นระเบียบขึ้น ผมคิดว่าน่าลองใช้ โดยเริ่มจากบิลหนึ่งหรือสองรายการและกำหนดเวลาตรวจสรุปให้แน่นอน
แอปดาวน์โหลดได้ฟรี แต่มีรายการซื้อภายในแอปตั้งแต่ ฿59.00 ถึง ฿690.00 ต่อรายการ ผู้ใช้ที่ต้องการใช้เฉพาะงานพื้นฐานควรอ่านรายละเอียดที่แสดงก่อนเลือกซื้อ และไม่ควรแตะยืนยันรายการซื้อเพียงเพราะคิดว่าเป็นขั้นตอนจำเป็นของการจ่ายบิล การแยกธุรกรรมทางการเงินออกจากการซื้อภายในแอปให้ชัดเจนช่วยให้ควบคุมค่าใช้จ่ายได้ดีขึ้น
สรุปแล้ว MAKE by KBank เหมาะกับคนที่ต้องการเปลี่ยนงานการเงินประจำวันจากเรื่องที่ต้องจำหลายอย่าง ให้กลายเป็นขั้นตอนที่ตรวจสอบได้ ตั้งแต่เริ่มรับมือกับเงินที่เข้ามา เลือกจ่ายรายการ ตรวจผลลัพธ์ ส่งต่อข้อมูลไปวางแผน และกลับมาดูว่าสิ่งที่ทำส่งผลอย่างไร จุดที่ต้องยอมรับคือแอปยังต้องการความรอบคอบจากผู้ใช้ และอาจไม่ใช่คำตอบสำหรับการวิเคราะห์การเงินระดับลึก แต่ถ้าคุณต้องการเครื่องมือที่ช่วยให้การกินเงิน การจ่ายบิล และการสรุปรายการอยู่ในชีวิตประจำวันอย่างเป็นระบบ ผมมองว่าเป็นตัวเลือกที่มีเหตุผลสำหรับการเริ่มต้น
ข้อดี
- เปิดบัญชีและสมัครบริการบางอย่างได้โดยไม่ต้องไปสาขา
- แจ้งเตือนรายการเงินเข้าออก ช่วยติดตามความเคลื่อนไหวได้ทันที
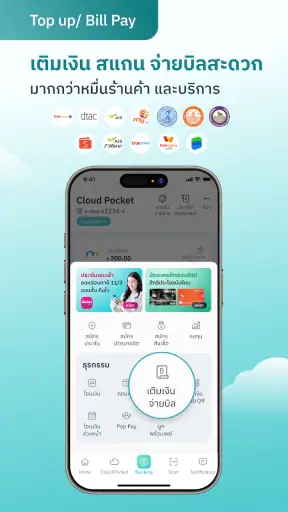
- รองรับการสแกนจ่าย QR และโอนเงินให้ร้านค้าหรือบุคคลได้สะดวก
- มีฟีเจอร์จัดการบัตรและตั้งค่าความปลอดภัยได้จากในแอป
- เหมาะกับผู้ใช้ KBank ที่ต้องการรวมบริการการเงินไว้ในแอปเดียว
ข้อเสีย
- บางฟีเจอร์อาจต้องยืนยันตัวตนหลายขั้นตอนและใช้ข้อมูลส่วนตัว
- การใช้งานเต็มรูปแบบจำเป็นต้องมีบัญชีหรือผลิตภัณฑ์ของ KBank
- อาจพบข้อจำกัดเมื่ออินเทอร์เน็ตไม่เสถียรหรือระบบธนาคารปิดปรับปรุง
- ผู้เริ่มต้นอาจต้องใช้เวลาทำความเข้าใจเมนูและบริการจำนวนมาก
- การแจ้งเตือนบางรายการอาจล่าช้าตามเครือข่ายหรือการประมวลผลของระบบ
คำถามที่พบบ่อยเกี่ยวกับ MAKE by KBank แอปจัดการเงิน
MAKE by KBank คืออะไร และเหมาะกับใคร?
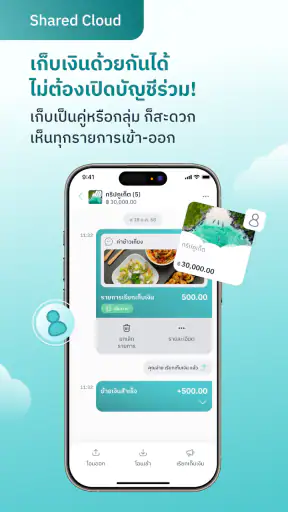
MAKE by KBank เป็นแอปจัดการเงินและการทำธุรกรรมทางการเงินที่ออกแบบมาให้ใช้งานง่ายบนมือถือ เหมาะสำหรับผู้ที่ต้องการโอนเงิน แบ่งเงิน เก็บเงินเป็นเป้าหมาย หรือจัดการค่าใช้จ่ายในชีวิตประจำวัน โดยเฉพาะคนที่ต้องแชร์เงินกับครอบครัว เพื่อน หรือกลุ่มทำงาน อย่างไรก็ตาม ควรตรวจสอบคุณสมบัติและเงื่อนไขล่าสุดของแต่ละบริการก่อนใช้งานจริง เพราะฟังก์ชันบางอย่างอาจขึ้นอยู่กับประเภทบัญชีและนโยบายของธนาคาร
การสมัครใช้งาน MAKE by KBank ต้องมีบัญชีกสิกรไทยหรือไม่?
โดยทั่วไป การใช้งานฟังก์ชันทางการเงินหลักของ MAKE by KBank จะเกี่ยวข้องกับบัญชีหรือบริการของธนาคารกสิกรไทย ผู้ใช้จึงควรเตรียมข้อมูลยืนยันตัวตนและตรวจสอบคุณสมบัติที่แอปกำหนดก่อนสมัคร เช่น บัตรประชาชน หมายเลขโทรศัพท์มือถือ และบัญชีธนาคารที่รองรับ ขั้นตอนการสมัครอาจแตกต่างกันตามสถานะของผู้ใช้และการอัปเดตของแอป จึงควรอ่านรายละเอียดบนหน้าสมัครให้ครบถ้วน
MAKE by KBank มีฟีเจอร์จัดการเงินอะไรบ้าง?
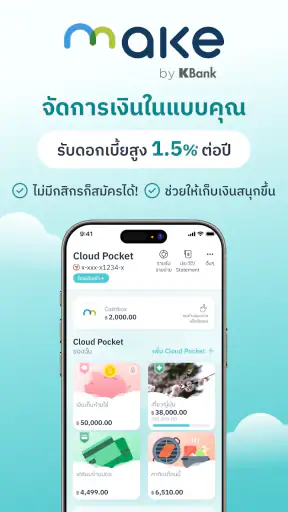
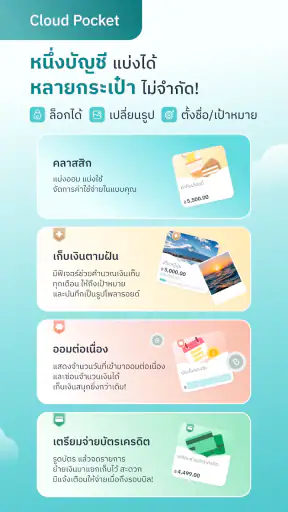
จุดเด่นของ MAKE by KBank คือการช่วยจัดระเบียบเงินให้เป็นหมวดหมู่มากกว่าการใช้บัญชีเดียวแบบทั่วไป ผู้ใช้สามารถแบ่งเงินเป็นกระเป๋าหรือพื้นที่สำหรับเป้าหมายต่าง ๆ แชร์ค่าใช้จ่ายกับสมาชิกในกลุ่ม และติดตามรายการเงินเข้าออกได้สะดวก ฟีเจอร์ที่ใช้งานได้จริงอาจแตกต่างตามเวอร์ชัน ระบบปฏิบัติการ และเงื่อนไขของธนาคาร ดังนั้นควรตรวจสอบรายละเอียดล่าสุดก่อนตัดสินใจดาวน์โหลด
MAKE by KBank ปลอดภัยแค่ไหน และควรระวังอะไรในการใช้งาน?
แอปมีระบบรักษาความปลอดภัยสำหรับการเข้าสู่ระบบและยืนยันธุรกรรมตามมาตรฐานของบริการธนาคารบนมือถือ แต่ความปลอดภัยยังขึ้นอยู่กับพฤติกรรมของผู้ใช้ด้วย ควรดาวน์โหลดจาก App Store หรือ Google Play เท่านั้น ไม่เปิดเผยรหัสผ่าน รหัส OTP หรือข้อมูลส่วนตัว และหลีกเลี่ยงการใช้งานผ่านเครือข่าย Wi-Fi สาธารณะที่ไม่น่าเชื่อถือ หากพบธุรกรรมผิดปกติควรติดต่อธนาคารทันที
MAKE by KBank มีค่าธรรมเนียมหรือข้อจำกัดในการใช้งานหรือไม่?
ค่าธรรมเนียมของ MAKE by KBank อาจแตกต่างกันตามประเภทธุรกรรม ช่องทางการใช้งาน บัญชีที่เชื่อมต่อ และเงื่อนไขของธนาคาร บางบริการอาจไม่มีค่าธรรมเนียม ขณะที่การโอนหรือการทำรายการบางประเภทอาจมีข้อกำหนดเฉพาะ นอกจากนี้ยังอาจมีวงเงินหรือจำนวนครั้งในการทำรายการต่อวัน ผู้ใช้ควรตรวจสอบหน้ารายละเอียดค่าธรรมเนียมในแอปหรือเว็บไซต์กสิกรไทยก่อนทำธุรกรรมสำคัญ

MAKE by KBank แอปจัดการเงิน
เว็บไซต์นี้นำเสนอข้อมูลอิสระเกี่ยวกับแอปของบุคคลที่สาม และไม่มีส่วนเกี่ยวข้องกับ เป็นเจ้าของ พัฒนา หรือจัดจำหน่ายแอปใดๆ ที่นำเสนอในเว็บไซต์นี้ ชื่อ โลโก้ และเครื่องหมายการค้าของแอปเป็นทรัพย์สินของเจ้าของแต่ละราย รายละเอียดของนักพัฒนามีไว้เพื่อใช้อ้างอิง โปรดติดต่อนักพัฒนาโดยตรงผ่าน nattaporn.tho@kbtg.tech เยี่ยมชม https://makebykbank.kbtg.tech/ หรืออ่าน https://makebykbank.kbtg.tech/privacy-policy ของนักพัฒนา